孫への生前贈与は相続対策になる?非課税のやり方や注意点を解説
孫への生前贈与では、年間110万円の非課税枠(暦年課税の基礎控除)を活用する方法が広く知られています。また、孫への贈与は「生前贈与加算(相続開始前一定期間の贈与を相続財産に持ち戻すルール)」の対象外となるケースが多く、効率的な相続税対策として非常に有効です。他にも、目的に応じて選べる贈与の特例や制度があります。
この記事では、孫への生前贈与を成功させるための重要ポイントや、活用できる制度を分かりやすく解説します。
孫への生前贈与が相続対策になる理由
孫への生前贈与が効果的な相続対策となるのには、明確な理由があります。
それは、通常の相続では受けられない税制上のメリットや特例を味方にできることです。孫への贈与だからこそ得られる3つの大きな利点について、詳しく紐解いていきましょう。
- 生前贈与加算(7年持ち戻し)の対象外になるため
- 一世代飛ばして財産を引き継げるため
- 18歳以上の孫は特例税率が適用されるため
生前贈与加算(7年持ち戻し)の対象外になるため
生前贈与加算とは、亡くなる前の一定期間に贈与された財産を相続財産に足し戻して相続税を計算する仕組みです。税制改正により、この持ち戻し期間は従来の3年から最長7年へと段階的に延長され、2031年1月1日以降に開始する相続から7年に完全移行します。
しかし、このルールが適用されるのは原則として「相続や遺言で財産をもらう人(配偶者や子など)」に限られます。法定相続人ではない孫への贈与は、亡くなる直前であっても原則として加算の対象外です。
そのため、亡くなる直前まで確実に相続財産そのものを減らすことができ、駆け込みでの相続税対策としても非常に高い効果を発揮します。
一世代飛ばして財産を引き継げるため
通常、財産を「親から子」「子から孫」へと順に引き継ぐと、それぞれのタイミングで相続税や贈与税が課され、計2回の税負担が発生します。しかし、子を挟まずに「祖父母から孫」へ直接財産を移せば、一世代分のプロセスを省略できるため、税負担の回数を減らすことが可能です。
ただし、この手法をとる場合は「相続税の2割加算」に注意しなければなりません。2割加算とは、配偶者や子以外の人が相続で財産をもらう際、相続税額が2割増しになる制度です。
遺言などで孫に財産を遺すと2割加算の対象になりますが、生前贈与であればこの制度を回避しつつ、効率的に財産を次世代へ引き継げます。
相続税の2割加算とは?18歳以上の孫は特例税率が適用されるため
祖父母から孫へ財産を贈与する際、贈与を受けた年の1月1日時点で孫が18歳以上であれば、税負担が抑えられる「特例税率」が適用されます。
贈与税には、夫婦間や18歳未満への贈与に用いる「一般税率」と、直系尊属から18歳以上の子や孫への贈与に用いる「特例税率」があり、特例税率の方が低く設定されています。この両者で税額に差が生じるのは、贈与額の合計が410万1千円に達した時点からです。
例えば年間500万円を贈与する場合、18歳未満(一般税率)なら53万円ですが、18歳以上(特例税率)であれば48万5千円となり、税負担を軽減できます。まとまった資産を計画的に移転する際は、この年齢要件を十分に意識することが賢い節税対策への第一歩となります。
非課税制度を活用した孫への生前贈与のやり方
孫への生前贈与は、各種制度や特例を活用することで税負担を大幅に抑えられます。
通常、生活費や教育費として「必要な都度」支払う資金は原則として非課税です。ただし、将来の分までまとめて一括贈与したり、単なる預金目的の贈与だったりする場合は、年間110万円の基礎控除を超えた分が課税対象となるため注意が必要です。
非課税で効率よく財産を譲るために、利用できる主な制度を詳しく見ていきましょう。
| 制度・特例 | 非課税枠・上限額 | 対象・条件など |
|---|---|---|
| 暦年課税制度 | 年110万円の非課税枠あり | 誰でも利用可能。受贈者ごとに基礎控除が受けられる。 |
| 相続時精算課税制度 | 累計2,500万円まで(年110万円の非課税枠あり) | 60歳以上の父母・祖父母から、18歳以上の子・孫への贈与。将来の相続時に精算する制度。 |
| 教育資金の一括贈与の特例 ※2026年3月31日で新規受付終了 |
最大1,500万円まで(学校以外は最大500万円) | 30歳未満の子供や孫への教育資金。信託銀行等の専用口座の開設が必要。 |
| 結婚・子育て資金一括贈与の特例 | 最大1,000万円まで(結婚資金は最大300万円) | 18歳以上50歳未満の子供や孫への結婚・子育て資金。信託銀行等の専用口座の開設が必要。 |
| 住宅取得等資金の贈与の特例 | 省エネ・耐震住宅:1,000万円 一般住宅:500万円 |
18歳以上(かつ所得要件等あり)の子・孫への住宅購入・増改築資金。 |
暦年課税制度
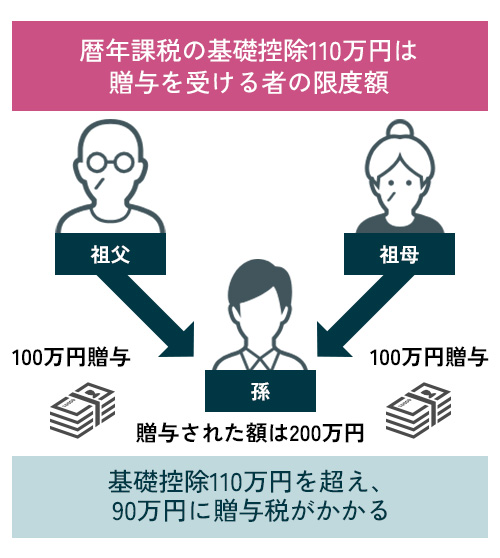
暦年課税制度は、1年間に贈与を受けた財産の合計額に対して課税される仕組みです。ただし、年間110万円の基礎控除(非課税枠)が設けられており、この範囲内であれば贈与税はかかりません。
注意したいのは、110万円の枠が「受贈者」単位である点です。例えば、孫が祖父と祖母からそれぞれ110万円ずつ贈与を受けると、合計220万円となり非課税枠を超えるため、孫に贈与税が発生します。
また、毎年同時期に同額を贈り続けると、最初から多額の贈与を約束していた「定期贈与」とみなされ、贈与総額に対して一括して課税される恐れがあることに注意が必要です。
相続時精算課税制度
相続時精算課税制度は、60歳以上の祖父母等から18歳以上の子、孫等への贈与について、累計2,500万円まで贈与税を課さず、将来の相続時にその贈与財産と相続財産を合算して相続税を計算・精算する仕組みです。2,500万円を超えた分には一律20%の贈与税がかかりますが、この額は相続税から差し引くことができます。
税制改正により、この制度にも年110万円の基礎控除が新設されました。この非課税枠内の贈与であれば、将来の相続時に加算して精算する必要もないため、より使いやすくなっています。
利用には、贈与翌年の2月1日〜3月15日までに届出書の提出が必要です。ただし、一度選択すると暦年課税制度には戻せません。
相続時精算課税制度とは?教育資金の一括贈与の特例
教育資金の一括贈与の特例とは、祖父母や父母等から30歳未満の孫や子へ教育資金を一括贈与した場合、最大1,500万円まで贈与税が非課税になる制度です。ただし、塾や習い事などの学校以外の支払いに充てられるのは、そのうち最大500万円までとなります。利用には金融機関での専用口座開設が必要で、引き出し時には領収書の提出が義務付けられています。
なお、孫が30歳に達した時点で使い切れなかった残額があると、その残額に対して贈与税が課されます。また、使い切る前に贈与者が死亡した場合には、残額に対して相続税が課税されます。
非常に広く活用されてきた特例ですが、税制改正により2026年3月31日をもって新規受付は終了となりました。現在は新しくこの特例を利用することはできませんが、過去に開設した口座での資金管理や手続きは引き続き行われます。
孫の学費を贈与したい!結婚・子育て資金一括贈与の特例
結婚・子育て資金の一括贈与の特例とは、父母や祖父母から18歳以上50歳未満の孫や子へ結婚・子育て資金を一括贈与した場合、最大1,000万円(うち結婚資金は300万円まで)が非課税になる制度です。
表にある通り、挙式費用や不妊治療、妊婦健診の費用などが対象となります。利用には信託銀行等の金融機関で専用口座を開設し、引き出し時に領収書を提出する必要があります。本特例は税制改正により適用期限が延長され、現時点では2027年3月31日までの贈与が対象となっています。
なお、教育資金の一括贈与と同様に孫が50歳に達した時点で使い切れなかった残額があると、その残額に対して贈与税が課されます。また、使い切る前に贈与者が死亡した場合には、残額に対して相続税が課税されます。
住宅取得等資金の贈与の特例
住宅取得等資金の贈与の特例とは、父母や祖父母から子や孫が住むための住宅の新築や購入、増改築等の資金を贈与された場合、一定額まで贈与税が非課税になる制度です。非課税限度額は、省エネ・耐震などの基準を満たす住宅なら最大1,000万円、一般住宅なら最大500万円となります。
利用にあたっては、子や孫の合計所得金額が2,000万円(新築・取得する家屋の床面積が40㎡以上50㎡未満の場合は1,000万円)以下であることが要件です。また、物件の引き渡し前に贈与を受け、贈与翌年の3月15日までに新築等をして実際に入居するスケジュールを満たす必要があります。
なお、本特例の適用期限は、税制改正により2026年12月31日までの贈与が対象となっています。
税理士・司法書士・社労士・財務会計・会計・不動産・カンボジア
キークレアグループ一丸となって支援いたします!
 092-406-6736
受付時間:8:30-17:30 / 定休日:土・日・祝日
 お問い合わせフォーム
初回相談料60分 11,000円(税込)/延長30分ごと 5,500円(税込)
※ご契約いただいた場合は、初回相談料は無料とさせていただきます。
孫への生前贈与に関する7つの注意点
孫への生前贈与は高い節税効果が期待できる反面、正しく手続きを踏まなければ税務署から否認されたり、親族間のトラブルを招いたりするリスクもあります。
実行する際は、以下のポイントを必ず押さえておきましょう。
- 生前贈与加算が適用されるケースがある
- 定期贈与と判断されないようにする
- 孫本人が贈与財産を管理する
- 贈与契約書を作成する
- 現金の贈与は銀行振込で行う
- 贈与税の申告を適切に行う
- 相続人の遺留分に配慮する
①生前贈与加算が適用されるケースがある
生前贈与加算は、亡くなる前の一定期間内(法改正により従来の3年から最長7年へと段階的に延長)に行われた贈与を相続財産に足し戻して相続税を計算するルールです。
原則として相続等で財産をもらわない孫は対象外ですが、以下の例外に該当すると孫への贈与も加算対象になります。
これらに当てはまる場合は、孫も生前贈与加算の対象になるため注意が必要です。
②定期贈与と判断されないようにする
「毎年100万円を10年間」というように、当初から総額を分割して贈与する合意があると、「定期贈与」とみなされます。この場合、贈与開始年に全額を一括で贈与したとみなされ、高額な税負担が生じる恐れがあります。
回避策として、贈与ごとに契約書を交わし、銀行経由で記録を残し、通帳や印鑑を孫本人が実質管理することが肝要です。毎年の振込日や金額に変動を持たせるのも、独立した贈与であるとの裏付けになります。
また、贈与されたお金で孫名義の生命保険料を支払う手法も有効です。これは資金が孫の管理下に確実に移るので、連年贈与の疑いを避けやすいためです。ただし、将来的な保険金受取時には、受け取った利益分に対して孫に所得税が課される点に留意してください。
③孫本人が贈与財産を管理する
孫名義の口座であっても、通帳や銀行印を祖父母が管理し、入出金も祖父母が行っている場合は注意が必要です。こうした資金は実質的な贈与と認められず、相続発生時に祖父母の財産とみなされる「名義預金」として相続税の課税対象となる可能性が高いからです。
名義預金と判断されると、本来支払う必要のなかった相続税が追徴されるリスクがあります。これを防ぐには、孫自身が口座を開設し、印鑑や通帳を自分で管理することが不可欠です。万が一、祖父母が管理を代行しているなら、速やかに孫へ実質的な管理権限を移譲しましょう。
④贈与契約書を作成する
贈与は当事者間の合意だけで成立しますが、契約書がなければ、後々に親族間や税務調査で「贈与の事実がない」と疑われるリスクが生じます。万が一の事態に備え、贈与契約書は必ず作成しましょう。
契約書には贈与日や金額、目的を明記し、双方の署名・押印が必要です。公証役場で「確定日付」を取得すれば証拠能力はさらに高まります。あわせて振込明細や領収書も保管しておくと、客観的な証拠として認められやすくなり、税務調査においても非常に有効な防衛策となります。
⑤現金の贈与は銀行振込で行う
現金の贈与に手渡しは法律上可能ですが、相続税の調査などで贈与の事実を問われた際、客観的な証拠を残すためには不十分です。手渡しでは誰から誰へ資金が動いたかという記録が残らないため、税務署から贈与を否認されるリスクがあります。
必ず銀行振込を利用し、振込明細や通帳の記録といった「資金移動の履歴」を残しましょう。あわせて、その振込が贈与であることを示す契約書や資料をセットで保管しておくことで、証拠能力は飛躍的に高まります。確実な記録を残すことが、将来のトラブル回避につながります。
⑥贈与税の申告を適切に行う
暦年贈与で年110万円超の財産を受け取った場合や、相続時精算課税制度を利用した際は、翌年2月1日から3月15日までに贈与税の申告が必要です。また、結婚・子育て資金の一括贈与特例では、金融機関を経由して非課税申告書の提出が求められます。
控除により税額がゼロになる場合でも、申告が必要なケースは少なくありません。無申告のまま放置すると、無申告加算税が課されるだけでなく、特例そのものが適用できなくなる恐れもあります。期限内の適切な申告が、将来の税務リスクを防ぐ重要な備えとなります。
| 制度 | 110万円以下 | 110万円超 |
|---|---|---|
| 暦年課税制度 | 申告不要 | 申告不要 |
| 相続時精算課税制度 | 申告不要 | 申告必要 |
| 選択初年度は、贈与額にかかわらず税務署に「相続時精算課税選択届出書」の提出が必要 | ||
| 教育資金の一括贈与の特例 | 2026年3月31日で新規受付終了 | |
| 結婚・子育て資金一括贈与の特例 | 金融機関に「結婚・子育て資金非課税申告書」を提出 | |
| 住宅取得等資金の贈与の特例 | 住宅取得等資金贈与の非課税限度額以下であっても申告が必要 | |
⑦相続人の遺留分に配慮する
孫への生前贈与を行う際は、他の相続人の「遺留分」を侵害しないよう十分に配慮が必要です。
遺留分とは、遺言があっても奪えない相続人の最低限の取り分を指します。これを侵害すると、後に遺留分侵害額請求などの法的トラブルに発展する恐れがあります。
特に相続開始前1年以内の贈与や、特定の相続人の相続財産をわざと減らすことを意図した贈与は遺留分計算の対象となります。予期せぬ摩擦を防ぐためにも、贈与の実施前には家族へ内容を説明し、納得を得ておくことが大切です。また、現金を贈与する際は使い道を明確にするなど、透明性を保つ工夫が親族間の円満な関係維持につながります。
遺留分とは?孫への生前贈与に関するQ&A
贈与税が生じた場合、誰に納税義務がありますか?
贈与税の納税義務は、財産を受け取った側である「孫」にあります。
贈与税は、財産を無償で取得した者が負担する税金だからです。もし贈与額が非課税枠を超えた場合、孫自身が税務署へ申告と納税を行わなければなりません。祖父母が代わりに支払うと、その支払い分についても贈与とみなされ、二重に課税される恐れがあるため、必ず受贈者である孫本人の資金で納めることが重要です。
土地などの不動産を孫に生前贈与することはできますか?
土地などの不動産を孫へ生前贈与することは可能です。
生前贈与する土地などが将来的に値上がりすることが予想される場合は、相続時精算課税制度を適用して贈与することが有効です。相続時精算課税制度を利用した際、相続時に相続財産に含まれるのは贈与時点の価格だからです。
しかし、贈与により不動産の所有者が変わった場合は、不動産登記をする必要があります。この登記手続きにより、不動産取得税や登録免許税などの別の税金が課されてしまいます。不動産を生前贈与する場合は、慎重な検討が必要です。
不動産で相続税対策をする方法18歳未満の孫への生前贈与はできますか?
18歳未満のお孫さんへでも生前贈与は可能です。
未成年者への贈与も法的に有効ですが、契約や管理には注意が必要です。孫が自署できる場合は本人に署名させ、まだ書けない場合は親権者が代理署名し、成長に合わせ孫名義の口座で本人自ら管理させることが重要です。
税制面では、18歳以上なら税率が低い「特例税率」が適用されますが、18歳未満は税率が高い「一般税率」となります。年齢により税率が異なるため、将来の成人時期を見据えた計画的な実行が推奨されます。
ひ孫への生前贈与はできますか?
ひ孫への贈与も法的に可能です。
ひ孫への贈与も、孫と同様の制度や特例を活用できます。暦年贈与では年間110万円まで非課税の贈与が可能です。相続時精算課税制度も利用でき、親子間や祖父母からの贈与と同様の考え方が適用されます。
また、「住宅取得等資金の贈与の特例」や「結婚・子育て資金の一括贈与の特例」についても、ひ孫は直系卑属に含まれるため適用対象となります。各特例には受贈者の年齢や所得などの要件があるため、計画的な実行が大切です。なお、教育資金の一括贈与特例は2026年3月末で新規受付が終了しました。
お孫さんへの生前贈与をお考えの場合はキークレア税理士法人にご相談ください。
孫への生前贈与には税務知識と、孫の将来設計を考慮した慎重な計画が不可欠です。承継手段は贈与だけでなく、遺言書による遺贈や養子縁組、生命保険の活用、家族信託など選択肢は多岐にわたります。
キークレア税理士法人は、単なる税金計算にとどまりません。お客様の「孫へ財産を譲りたい」という本質的な想いを汲み取り、専門チームが贈与や遺言の枠を超えた最適な承継プランをご提案します。収入と支出のバランスや相続税対策まで踏まえ、ご家族の想いを実現するための無理のない道筋を描きます。節税だけでなく円満な承継をお考えなら、ぜひ私たちにご相談ください。専門家として誠心誠意サポートいたします。
SUPERVISION監修税理士
キークレア税理士法人
【相続・事業承継部】税理士飯田 健(Takeru Iida)税理士登録番号:152692
山口大学在学中に税理士の道を歩み始め、情熱と誠実さで相続・事業承継部 トップに就任。相続や事業承継という「一生に一度の決断」を控えたお客様の不安を、徹底的な「傾聴」で安心へと変える。税法の難しい話を噛み砕き、常に相談者と同じ目線で対話することを忘れない。
「こんなことまで聞いていいのかな」と思うような小さな疑問も、笑顔で受け止める頼れるパートナーを目指しております。