病院・クリニックの設備投資で節税になる?特別償却や優遇税制も解説
病院・クリニックにおいて、新たな医療機器の導入や施設の改修といった設備投資は、医療環境を充実させ、患者様により良い医療サービスを提供するために欠かせないものです。そして、こうした設備投資は、会計・税務の仕組みを踏まえて行えば節税にもつながります。
この記事では、
- 病院・クリニックの設備投資でなぜ節税ができるのか、その基本的な仕組み
- 医療機関が活用できる税制優遇
- 設備投資を行う際に気をつけたい税務上・資金繰りの注意点
を、実務目線で分かりやすく整理します。
病院・クリニックの設備投資で節税できる?
結論から申し上げますと、、病院やクリニックの設備投資は節税につなげることが可能です。
しかし、「税金を減らしたいから」と単純に高額な設備を導入するだけでは、かえって資金繰りを悪化させるリスクがあります。節税の仕組みを正しく理解し、経営状況に合わせた計画的な投資を行うことが非常に重要です。
病院の設備投資による節税の仕組み
設備投資による税負担の調整は、基本となる「減価償却」に加え、一定要件で認められる「特別償却・税額控除」や「少額資産の特例」を適切に使うことで実現します。
ここでは、その具体的な仕組みについて深掘りして解説します。
耐用年数に応じて経費計上する減価償却
高額な医療機器や建物の内装設備などを購入した場合、その費用は購入した年に一度に全額を経費にすることはできません。「減価償却」というルールに基づき、その設備を使用できる期間(法定耐用年数)にわたって、分割して少しずつ経費として計上していくことになります。
減価償却費を毎年経費として計上することで、毎年の利益(課税所得)が減少し、結果として複数年にわたって税負担の軽減につながります。
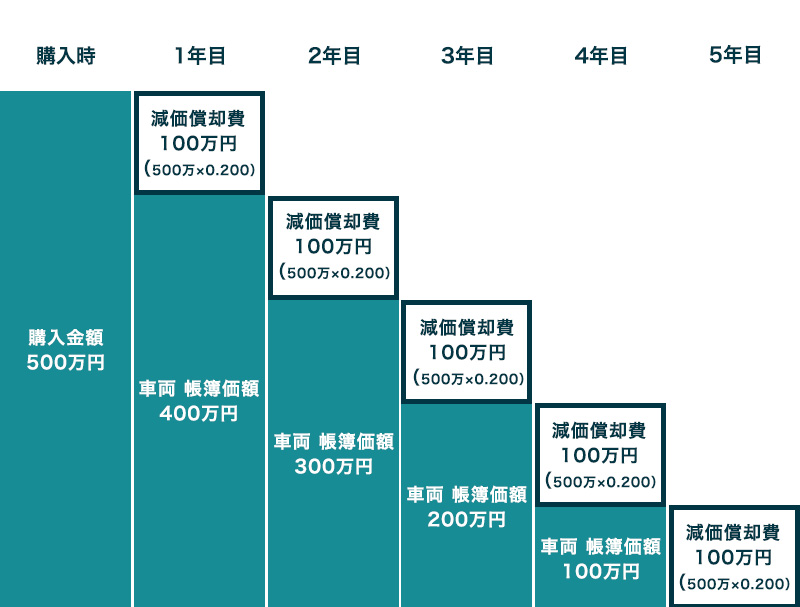
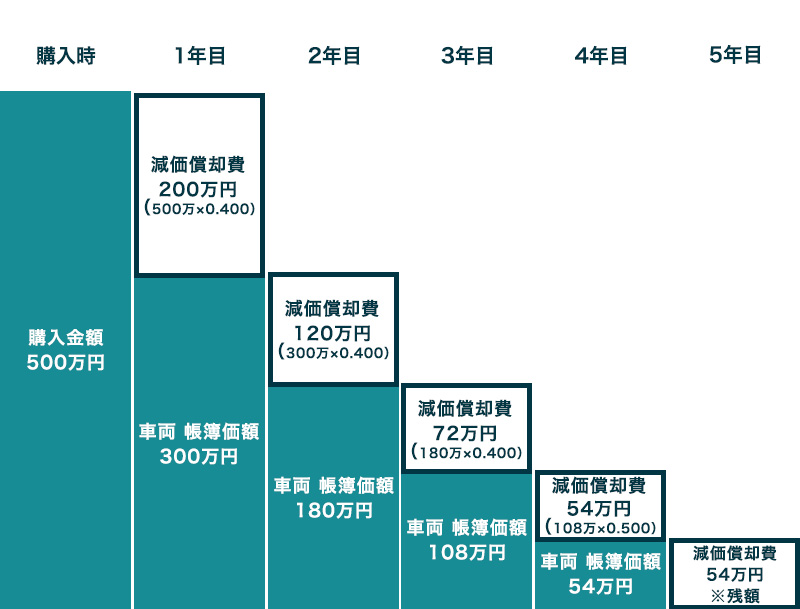
減価償却の計算方法には、毎年同じ金額を経費にする「定額法」と、購入当初に多めの金額を経費にし、年々その額が減っていく「定率法」の2種類があります。
定額法の場合
定率法の場合
早期に経費計上できる特例制度
減価償却は複数年にわたって経費化するのが原則ですが、一定の条件を満たせば、購入した年により多くの金額、あるいは全額を早期に経費計上できる特例制度が存在します。
一括償却資産
取得価額が10万円以上20万円未満の資産については、通常の耐用年数に関わらず、3年間で均等償却(毎期1/3を経費計上)できます。減価償却のように細かな耐用年数を気にする必要がなく、毎年一定額を計上するため、会計処理が簡便になるというメリットがあります。
少額減価償却資産の特例
青色申告を行っている中小企業者(常時使用する従業員数が一定以下の医療法人や個人クリニックなど)であれば、取得価額が40万円未満の資産を、年間合計300万円まで購入した年に一括で経費計上することができます。たとえば、25万円のパソコンを4台購入した場合、100万円全額をその年の経費にできるため、決算直前の駆け込みの設備投資であっても、節税効果を得ることができる場合があります。
病院の設備投資に活用できる税制優遇
病院の設備投資では、設備の内容・導入目的によって「特別償却」や「税額控除」を選べる制度があり、要件に合えば通常の減価償却より有利に税負担を調整できます。
| 税制 | 優遇内容 |
|---|---|
| 中小企業投資促進税制 | 中小企業が一定の機械装置やソフトウェア等を導入した場合に、特別償却または税額控除が受けられる制度。 |
| 中小企業経営強化税制 | 事前に経営力向上計画の認定を受けた中小企業が、一定の設備を導入した場合に、即時償却または税額控除が受けられる制度。 |
| 高額医療用機器等の特別償却 | 医療機関が、特定の高額な医療機器を導入した場合などに、通常の減価償却に上乗せして特別償却が受けられる制度。 |
高額医療用機器等の特別償却
高額医療用機器等の特別償却とは、医療機関が特定の高度な医療機器を導入した際などに、取得した初年度に通常の減価償却費にプラスして、一定割合の経費(特別償却費)を上乗せして計上できる制度です。初年度に大きく経費を作ることができるため、当期の利益を圧縮し、目先の税金を減らす効果があります。
特別償却制度には、主に以下の3種類があります。対象となる機器や適用期限が決まっており、非常に要件が複雑なため、これらの優遇措置を漏れなく最大限に活用するためには、導入前に医療に強い税理士へ相談することをおすすめします。
| 特別償却制度 | 特別償却割合 | 適用期限 | 対象設備・要件 |
|---|---|---|---|
| 高度先進な医療用機器に係る特別償却制度 | 12% | 令和9年3月31日まで | 取得価額500万円以上の高度な医療機器(MRI等)で、特定の要件を満たすもの。 |
| 医師・その他の医療従事者の勤務時間の短縮等に資する機器等の特別償却制度 | 15% | 令和9年3月31日まで | 医師等の労働時間短縮に資する一定の器具備品(ソフトウェア等含む)で、特定の要件を満たすもの。 |
| 地域医療構想の実現のための病床再編等の促進のための特別償却制度 | 8% | 令和9年3月31日まで | 地域医療構想達成のために病床再編等を行い、取得した一定の建物や附属設備。 |
中小企業投資促進税制
中小企業投資促進税制は、中小企業の生産性向上を図るための制度です。
- 対象の医療機関 青色申告を行っている、資本金が1億円以下の医療法人や、常時使用する従業員数が1,000人以下の個人開業医などが対象となります。
- 対象の設備・要件 1台160万円以上の機械装置や、70万円以上のソフトウェア(電子カルテシステムなど)が主な対象です。この制度を適用すると、取得価額の30%の「特別償却」、あるいは7%の「税額控除」(個人事業主または資本金3,000万円以下の法人のみ)のいずれかを選択することができます。電子カルテの導入など、病院・クリニックのIT化を進める際に非常に使い勝手の良い制度です。
中小企業経営強化税制
中小企業経営強化税制は、国から「経営力向上計画」の認定を受けた企業が利用できる税制優遇です。
- 対象の医療機関 青色申告を行っており、中小企業投資促進税制と同様に一定の規模以下の中小企業者等(医療法人や個人クリニック)が対象です。
- 対象の設備・要件 特定の要件を満たすソフトウェア(70万円以上)や器具備品(30万円または40万円以上※類型による)などが対象となります。最大のメリットは、取得価額の100%をその年に経費にできる「即時償却」、または最大10%の「税額控除」のどちらかを選択できる点です。
ただし、医療保健業を行う事業者が取得する「医療機器」や「建物附属設備」は法律上、本税制の対象外と定められています。そのため、CTやMRI等の医療機器は「高額医療用機器等の特別償却」、電子カルテや予約管理システム・レセコンなどは「中小企業経営強化税制」といったように使い分ける必要があります。事前に計画認定を受ける必要があるため、導入前の準備が不可欠です。
税理士・司法書士・社労士・財務会計・会計・不動産・カンボジア
キークレアグループ一丸となって支援いたします!
 092-406-6736
受付時間:8:30-17:30 / 定休日:土・日・祝日
 お問い合わせフォーム
病院で設備投資を行う際の税務上の注意点
税務調査で問題となりやすいポイントを確認する
病院やクリニックにおける設備投資関連の処理は、税務調査で厳しくチェックされる項目の一つです。特に以下のポイントには注意が必要です。
- 固定資産の耐用年数が適切か
購入した医療機器や内装設備について、耐用年数を不自然に短縮して申告し、過大な減価償却費を計上していないかが確認されます。設備の種類によって正しい耐用年数を見極める必要があります。 - 私的利用の有無が適切に管理されているか
病院・クリニック名義で購入した高級車やパソコンなどを、院長やご家族がプライベートで使用していないかが問われます。事業用とプライベート用が混同されていると、経費として認められず追徴課税のリスクがあります。
日頃から購入時のパンフレットや請求書などの証拠書類を整理し、判断に迷う処理については、医療特有の税務に精通した税理士に相談することをおすすめします。
病院・クリニックの税務調査とは?節税対策だけでなく、キャッシュフローも意識する
設備投資を行う際、「税金を減らしたい」という節税意識ばかりが先行してしまうと、かえって経営を圧迫するリスクがあります。
設備を購入すれば、当然その分のお金が手元から出ていきます。いくら税金が減ったとしても、それ以上に手元資金が減少してしまっては、日常の経費支払いやスタッフの給与支払いに支障をきたすおそれがあります。
節税効果だけでなく、「本当に今必要な設備なのか」「借入金で購入した場合、今後の返済を含めた資金繰りに問題はないか」を、冷静にシミュレーション検討することが経営安定の鍵です。
キャッシュフローを改善する10の方法病院の設備投資に関するQ&A
病院が設備投資をすると、なぜ節税になるのですか?
病院やクリニックが医療機器などの設備投資を行うと、その取得にかかった費用を「減価償却費」として経費に計上することができます。経費が増えることで、儲けである「課税所得」が減少します。法人税や所得税はこの課税所得に対して税率が掛けられるため、結果として税負担を軽減することができるのです。
「特別償却」と「税額控除」はどちらが得ですか?
一般に、控除枠を使い切れるなら税額控除の方がトータルの納税額を減らせる傾向があります。
「特別償却」は、本来数年に分けて経費にするものを初年度に前倒しで経費計上しているだけ(課税の繰延べ)であり、複数年で見るとトータルの経費額=節税額は変わりません。
一方、「税額控除」は、算出された税金そのものから一定額を直接差し引くことができるため、明確にトータルの納税額を減らすことができます。ただし、当期の利益が少なく税金が元々発生しない場合は、特別償却を選んで損失を繰り越す方が有利なケースもあります。
【設備投資と節税】「特別控除」と「税額控除」の節税効果は?リース契約でも税制優遇は受けられますか?
結論として、一定の条件を満たせばリース契約でも税制優遇を受けることが可能です。
ただし、利用できる優遇措置は原則として「税額控除」に限られ、「即時償却」や「特別償却」は選択できないケース(所有権移転外ファイナンス・リースの場合)が一般的です。また、単なる賃貸借であるレンタル(オペレーティング・リース)は対象外となります。
制度ごとの要件と契約形態を、契約前にリース会社や税理士にしっかり確認をとることが重要です。
病院の設備投資で利用できる補助金にはどのようなものがありますか?
病院やクリニックの設備投資では、国や自治体の補助金を活用できる場合があります。代表的なものとして、ITツールや電子カルテ導入に使える「IT導入補助金」や、新しいサービスの展開等を支援する「ものづくり補助金」などがあります。
ただし、補助金は年度や地域によって公募内容、要件、予算枠が頻繁に変わるため、最新の公募情報を各省庁のホームページ等で確認し、計画的に準備を進める必要があります。また、補助金は原則として収益計上となるため、税務上の取り扱い(圧縮記帳の可否など)も含めて確認が必要です。
病院の設備投資でお悩みならキークレア税理士法人にご相談ください
病院やクリニックの設備投資は、医療サービスの質を向上させるだけでなく、正しい知識を持って制度を活用することで、大きな節税効果をもたらします。しかし、税制優遇の要件は複雑であり、節税のみに目を奪われてキャッシュフローを悪化させては本末転倒です。
「この設備を買うと、どれくらい税金が安くなる?」「補助金は使える?」など、設備投資に関する疑問や不安がございましたら、ぜひお気軽にキークレア税理士法人までご相談ください。クリニックの安定した経営発展を、専門家の視点から力強くバックアップいたします。
SUPERVISION監修税理士
キークレア税理士法人 代表税理士三嶋 泰代(Mishima Yasuyo)税理士登録番号:118087
福岡県立修猷館高校卒業後、西南学院大学経済学部経済学科へ入学。
大学卒業後、福岡にある2つの大手税理士事務所に勤務する。
その後、2012年に独立。税理士法人、財務会計コンサルティング株式会社、クラウド会計株式会社、行政書士法人、社会保険労務士法人、不動産株式会社、Keycrea KHM Tax & Accounting Co.,Ltd.の7社からなるグループの代表として、企業を支援している。