年金に相続税はかかる?課税される年金・されない年金や評価方法など
亡くなった方の年金に相続税がかかるかは、年金の種類によって異なります。遺族年金や寡婦年金、未支給年金といった公的年金は相続税の対象外です。一方、個人年金や企業年金などの私的年金は、契約内容次第で課税対象となる場合があります。本記事では、相続税が課される年金と非課税の年金の違い、年金受給権の評価方法や申告手順などを分かりやすく解説します。相続発生時の対応にぜひお役立てください。
相続税の対象になる年金
相続税の課税対象となる年金は以下の通りです。
- 個人年金
- 退職年金
- 年金受取型の生命保険
個人年金
| 課税対象 | 保険料負担者 | 被保険者 | 年金受取人 | 後継年金受取人 |
|---|---|---|---|---|
| 相続税 | 夫 | 夫 | 夫 | 妻 |
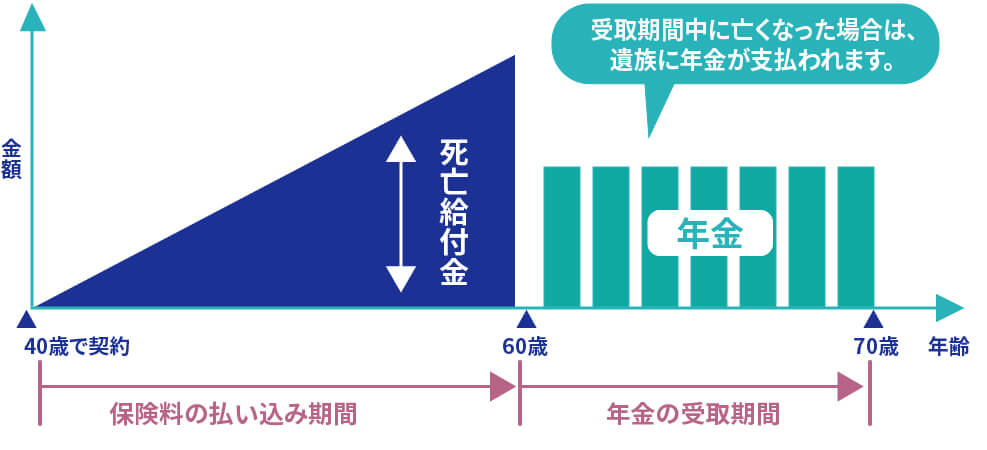
亡くなった方自身が保険料を負担していた個人年金保険の場合、死亡後に遺族が取得する「年金受給権」は相続税の課税対象になります。これは、被相続人が生前に築いた財産的な価値が遺族へ引き継がれるとみなされるためです。
例えば60歳からの「年金の受取期間」中にご本人が亡くなった場合、残りの期間の年金は遺族に対して支払われます。この「将来年金を受け取る権利」が相続財産として評価の対象となります。
なお、毎年の年金受取時には所得税も発生しますが、相続税との二重課税を避けるため、相続税の対象となった部分については所得税計算上で非課税となるよう調整が行われます。
退職年金
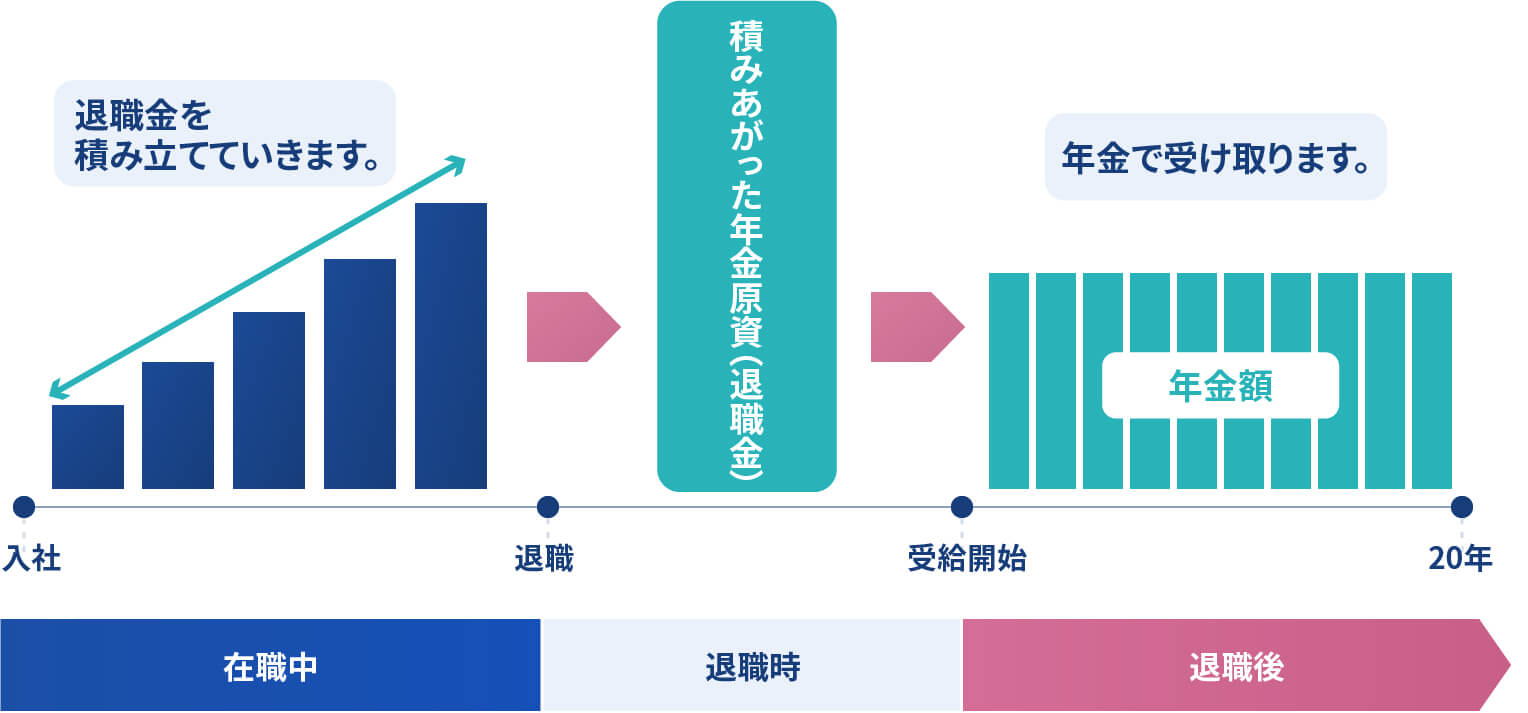
退職金を一括ではなく年金形式で受け取る「退職年金」は、相続税の課税対象となります。これは、本来であれば亡くなった方自身が受け取るはずだった財産(給与の後払いとしての退職金)を、遺族が代わりに引き継ぐことになるためです。
在職中に積み立てられた退職金が「年金原資」となり、退職後に一定期間にわたり年金として支給されます。この受給期間中にご本人が亡くなった場合、未受給となっている残りの期間の年金を受け取る権利が遺族へと引き継がれ、その権利に対して相続税が課されます。
年金受取型の生命保険
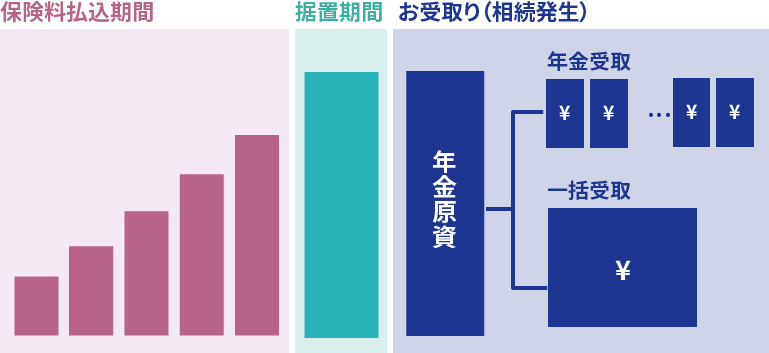
死亡給付金を年金形式で受け取る生命保険は、「将来にわたって年金を受け取る権利」を相続によって取得したとみなされるため、相続税の課税対象となります。
相続発生時にはそれまで形成された「年金原資」をもとに、「一括受取」か「年金受取」かを選べるケースがあります。一括で受け取る場合は主に相続税の対象となりますが、年金形式で受け取ると、毎年の受取時に所得税や住民税の課税対象となる部分が発生するなど、税務上の扱いが異なります。
年金受取型は、運用によって最終的な受取総額が増える可能性がある点がメリットです。しかし、税負担の増減や契約内容によって一括と年金のどちらが有利かは変わるため、迷った際は税理士などの専門家へ相談することをおすすめします。
相続税の対象にならない年金
相続税の課税対象とならない年金は以下の通りです。
- 遺族年金
- 寡婦年金
- 未支給年金
遺族年金
公的遺族年金には、国民年金から支給される「遺族基礎年金」や、厚生年金(旧共済年金を含む)から支給される「遺族厚生年金」があります。
公的な遺族年金には、相続税や所得税などの税金が一切かかりません。これは、一家の支柱を失った遺族の生活保障を目的とした社会保障給付であり、法律によって非課税と定められているためです。
支給を受けるための主な要件は、亡くなった方の保険料納付期間が一定以上あることや、その方に生計を維持されていた配偶者や子など、遺族であることです。残された家族の暮らしを支えるため、税制上の優遇がなされています。
寡婦年金
寡婦年金とは、国民年金の第1号被保険者として保険料を10年以上納めた夫が、年金を受け取らずに亡くなった場合、残された妻に支給される年金です。
寡婦年金は遺族の生活保障を目的とした公的な制度であるため、相続税や所得税などの税金は一切かかりません。
主な支給要件には、「夫に生計を維持されていたこと」「10年以上の婚姻関係があること」「妻が60歳未満であること」などが挙げられます。支給期間は妻が60歳から65歳になるまでで、夫が受け取るはずだった老齢基礎年金額の4分の3が支給されます。
未支給年金
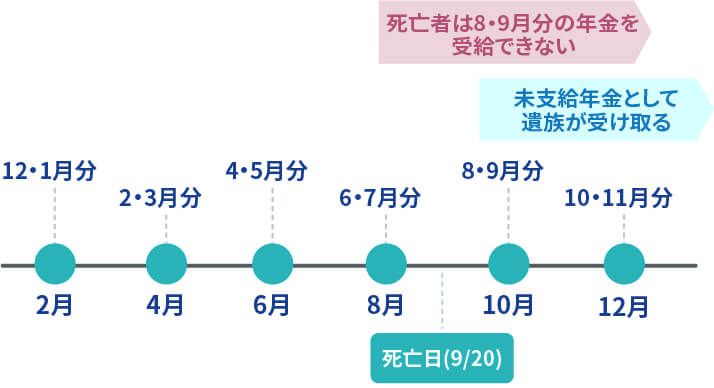
未支給年金とは、亡くなった方が生前に受け取る権利があったものの、まだ受け取っていなかった年金のことです。年金制度は後払いとなっているため、手続きの都合上、「死亡後に振り込まれた年金」などがこれに該当します。
未支給年金にも相続税はかかりません。これは亡くなった方の財産ではなく、遺族が自身の固有の権利として請求・受給するものとみなされるためです。受け取れるのは、亡くなった方と生計を同じくしていた遺族です。未支給年金は相続税の対象外となる一方で、受け取った遺族の「一時所得」として所得税の課税対象となります。金額によっては確定申告が必要となる場合がある点には注意しましょう。
年金受給権を評価する方法
相続税の計算では、年金そのものの金額ではなく、「将来年金を受け取る権利(年金受給権)」の価値を評価して財産に計上します。この年金受給権の評価方法は、受給期間が一生涯続く「終身年金」か、あらかじめ期間が決まっている「確定年金」かで異なります。次項から、それぞれの具体的な評価方法を解説します。
終身年金の場合
終身年金とは、受給者が生きている限り、一生涯にわたって受け取り続けられる年金のことです。
相続税における終身年金受給権の評価額は、原則として以下の3つのうち最も高い金額が採用されます。
- 契約を解約したと仮定した場合に受け取れる「解約返戻金の額」
- 年金に代えて一時金として受け取ることができる場合の「一時金の額」
- 1年間に受け取る年金額に、受給者の年齢などに応じた法定の割合を掛けて算出した金額
これら3つをそれぞれ計算して比較し、最も高くなった金額を相続財産として計上します。
確定年金の場合
確定年金とは、受給者の生死に関わらず、契約時にあらかじめ定められた一定期間(10年や15年など)にわたって必ず支給される年金のことです。
相続税における確定年金の受給権は、原則として以下の3つのうち最も高い金額が評価額として採用されます。
- 解約したと仮定した場合に受け取れる「解約返戻金の額」
- 年金に代えて一括で受け取ることができる場合の「一時金の額」
- 1年間の年金額に対し、残りの受給期間に応じた法定の割合を掛けて算出した金額
終身年金の場合と同様に、これら3つを比較して最終的な評価額を決定します。
税理士・司法書士・社労士・財務会計・会計・不動産・カンボジア
キークレアグループ一丸となって支援いたします!
 092-406-6736
受付時間:8:30-17:30 / 定休日:土・日・祝日
 お問い合わせフォーム
初回相談料60分 11,000円(税込)/延長30分ごと 5,500円(税込)
※ご契約いただいた場合は、初回相談料は無料とさせていただきます。
年金に相続税がかかる場合の申告手順
年金受給権を含めて相続財産の総額が基礎控除額を超える場合は、相続税の申告と納税が必要となります。具体的な手順や必要な準備は以下の通りです。
申告の手順
-
1財産の把握・評価:年金受給権の評価額やその他の遺産を算出します。
-
2遺産分割協議:相続人間で誰が何をいくら相続するか話し合います。
-
3申告書の作成・納税:申告書を作成して税務署へ提出し、税金を納付します。
被相続人が亡くなったことを知った日の翌日から10か月以内です。
主な必要書類
- 被相続人および相続人の戸籍謄本
- 本人確認書類(マイナンバーカードなど)
- 年金証書、年金支払通知書、保険証券
- その他の財産の評価証明書 など
期限を過ぎると延滞税などがかかる場合があるため、早めの準備を心がけましょう。
相続税の申告が必要なケース・申告する方法などを解説年金と相続税に関するQ&A
年金にかかる相続税は誰が支払いますか?
年金受給権を引き継いだ人が納税義務者となります。
遺産総額が基礎控除額を超える場合、取得した年金受給権の評価額を他の遺産と合算して相続税額を計算し、各相続人が財産の取得割合に応じて納付します。そのため、相続人であっても年金受給権を取得していない人が、その年金分の税金を負担することはありません。
年金受給者が死亡したらどんな手続きが必要ですか?
年金受給者が亡くなった際は、主に以下の2つの手続きを年金事務所や市区町村の窓口で行います。
- 「受給権者死亡届(報告書)」の提出:年金の過払いを防ぎ、今後の支払いを止めるための手続きです。
- 「未支給年金請求」の届出:亡くなった月までの未受給の年金を、遺族が請求して受け取るための手続きです。
手続きの期限は、国民年金が死亡日から14日以内、厚生年金は10日以内と定められています。手続きが遅れて年金を多く受け取ってしまうと、後日返還しなければならないため、速やかに対応することが大切です。
未支給年金を受け取れる人の範囲はどこまでですか?
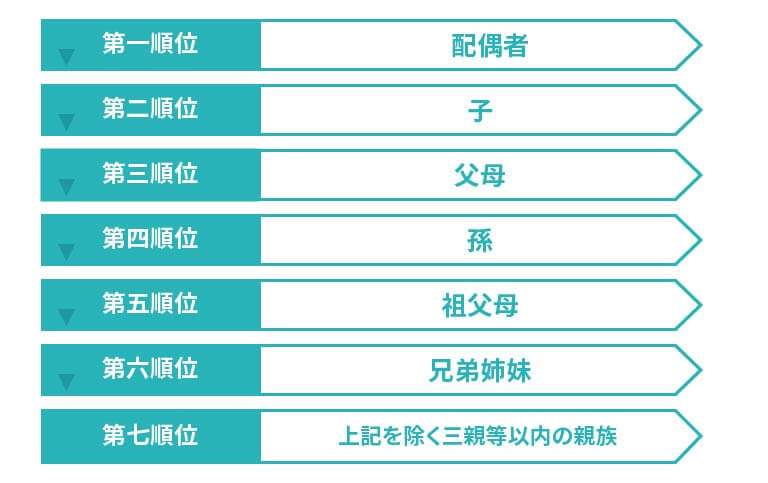
生計を同一にしていた3親等以内の遺族が、優先順位の順に受け取れます。
対象となるのは、死亡時に故人と生計を同じにしていた遺族です。優先順位は配偶者、子、父母、孫、祖父母、兄弟姉妹、その他の3親等以内の親族の順と定められています。
同順位の遺族が複数いる場合は、一人の請求が全員を代表したものとみなされ、未支給年金は一人に対して全額支給されます。なお、未支給年金は相続財産ではなく、受け取った人の一時所得扱いとなる点も押さえておきましょう。
【図解】相続順位とは?相続税と年金に関するご不明点はキークレア税理士法人へご相談ください
年金は種類によって相続税の対象になるかどうかが異なり、個人年金や死亡退職金として受け取る年金などは適切な評価と申告が必要です。また、受給停止や未支給年金の請求、生前対策など、年金と相続に関する手続きは多岐にわたり複雑です。
「この年金には相続税がかかる?」「手続きをどう進めればいい?」といったご不安や疑問がある方は、ぜひキークレア税理士法人へご相談ください。
相続に精通した専門スタッフが、お客様個々の状況に寄り添い、正確な財産評価から申告、生前の税金対策まで最適なサポートを提供いたします。お一人で悩まず、まずはお気軽にお問い合わせください。
SUPERVISION監修税理士
キークレア税理士法人
【相続・事業承継部】税理士飯田 健(Takeru Iida)税理士登録番号:152692
山口大学在学中に税理士の道を歩み始め、情熱と誠実さで相続・事業承継部 トップに就任。相続や事業承継という「一生に一度の決断」を控えたお客様の不安を、徹底的な「傾聴」で安心へと変える。税法の難しい話を噛み砕き、常に相談者と同じ目線で対話することを忘れない。
「こんなことまで聞いていいのかな」と思うような小さな疑問も、笑顔で受け止める頼れるパートナーを目指しております。