株式の贈与税はいくら?評価や計算方法、メリット・デメリット
生前贈与は、相続税対策として検討されることの多い手法です。しかし、状況によっては高額な贈与税がかかったり、期待した節税効果が得られないケースもあります。
この記事では、株式の贈与税の仕組みや評価方法、計算方法、メリット・デメリット、さらに節税効果を高めるポイントまでわかりやすく解説します。
株式の贈与税はいくら?
株式の贈与税も他の財産の贈与と同様に、年間110万円の基礎控除額を基準に判断されます。贈与された株式の評価額が年間110万円以下であれば、原則として贈与税はかかりません。
一方、評価額が110万円を超える場合には、その超えた金額に対して10%から55%の税率に応じた贈与税が課されます。そのため、正確な税額を算出するためには、対象となる株式の評価方法を正しく理解し適切に算出することが非常に重要となります。
贈与株式の評価方法
株式は贈与する株式が上場株式か非上場株式かによって、贈与時の評価方法が大きく異なります。
上場株式の場合は、市場価格をベースに評価を行います。具体的には、「贈与月の終値の平均値」「前月の終値の平均値」「前々月の終値の平均値」という3つの期間の平均価格のうち、最も低い金額を採用して評価額を算出します。
これに対し、非上場株式の場合は、会社の規模や株式を所有している人の属性に応じて評価方法が複雑に分かれます。主な手法として、「類似業種比準方式」、「純資産価額方式」、「配当還元方式」があります。
非上場株式の評価は専門的な知識と緻密な計算が不可欠となるため、適正な申告に向けて税理士などの専門家へ依頼するのが一般的です。
| 手法 | 概要 |
|---|---|
| 類似業種比準方式 | 同業他社の株価や配当などと比較して算出する |
| 純資産価額方式 | 評価する会社の資産や負債を時価評価し、純資産の価値から算出する |
| 配当還元方式 | 過去の配当実績に着目して算出する |
株式贈与における贈与税の計算方法
株式の贈与で発生する税金も他の贈与と同様に、「暦年贈与」または「相続時精算課税制度」のどちらを選択するかによって計算方法が異なります。それぞれの仕組みや要件を把握したうえで、自社の状況に合った最適な制度を選択することが大切です。
暦年贈与の場合
暦年贈与は、毎年1月1日から12月31日までの1年間に受け取ったすべての財産の合計額をベースに、贈与税を算出する仕組みです。
贈与者(財産をあげた人)ごとではなく受贈者(財産をもらった人)ごとに年間110万円の基礎控除が適用され、その控除額を超える部分に対して税金が課されます。
年間の合計額から基礎控除である110万円を差し引き、その残額に対して税率を乗じて計算します。
計算式
贈与税額 =(贈与財産の価額 - 110万円)× 税率 - 控除額
なお、適用される税率は「一般税率」と「特例税率」の2種類があり、贈与者と受贈者の関係や年齢によってどちらが適用されるか決まります。
一般税率
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | – |
| 300万円以下 | 15% | 10万円 |
| 400万円以下 | 20% | 25万円 |
| 600万円以下 | 30% | 65万円 |
| 1,000万円以下 | 40% | 125万円 |
| 1,500万円以下 | 45% | 175万円 |
| 3,000万円以下 | 50% | 250万円 |
| 3,000万円超 | 55% | 400万円 |
特例税率
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | – |
| 400万円以下 | 15% | 10万円 |
| 600万円以下 | 20% | 30万円 |
| 1,000万円以下 | 30% | 90万円 |
| 1,500万円以下 | 40% | 190万円 |
| 3,000万円以下 | 45% | 265万円 |
| 4,500万円以下 | 50% | 415万円 |
| 4,500万円超 | 55% | 640万円 |
相続時精算課税制度の場合
相続時精算課税制度は、生前贈与時に贈与税の特別控除を受け、相続時に相続税で精算する仕組みです。
最大2,500万円の特別控除に加え、年ごとの基礎控除110万円が導入されており、基礎控除を差し引いた残額から特別控除の枠を使い切るまで贈与税は非課税となります。特別控除額を超える部分には、一律20%の贈与税が課されます。
計算式
贈与税額 =(その年の贈与額 - 110万円 - 特別控除額の残額)× 20%
なお、この制度を利用するためには、贈与者や受贈者の年齢などの一定の要件を満たす必要があります。
相続時精算課税制度とは?メリット・デメリットなどをわかりやすく解説税理士・司法書士・社労士・財務会計・会計・不動産・カンボジア
キークレアグループ一丸となって支援いたします!
 092-406-6736
受付時間:8:30-17:30 / 定休日:土・日・祝日
 お問い合わせフォーム
初回相談料60分 11,000円(税込)/延長30分ごと 5,500円(税込)
※ご契約いただいた場合は、初回相談料は無料とさせていただきます。
株式を生前贈与するメリット
税負担の軽減が期待できる
株式の生前贈与を行う最大のメリットは、相続発生時の財産総額をあらかじめ減らし、将来の相続税の負担を軽減できる点にあります。
年間110万円の基礎控除を活用し、複数年にわたって計画的に株式の移転を進めることで、贈与税を抑えながら次世代へ資産を承継することが可能です。このように、長期的な視点で対策を行うことが節税につながります。
世代を飛ばした贈与が可能となる
株式の生前贈与では、所有者の意思を反映させて、孫やひ孫などの下の世代へ直接資産を引き継ぐことができます。
通常の相続では、遺言書がない限り一般的に配偶者や子が財産を承継しますが、贈与であれば世代を飛ばした移転が可能です。孫などへ直接株式を移すことで、将来の相続回数を減らし、トータルの相続税負担を抑えられるメリットが期待できます。
孫への生前贈与と相続対策|非課税で行うやり方と注意点株価を考慮して贈与のタイミングを選べる
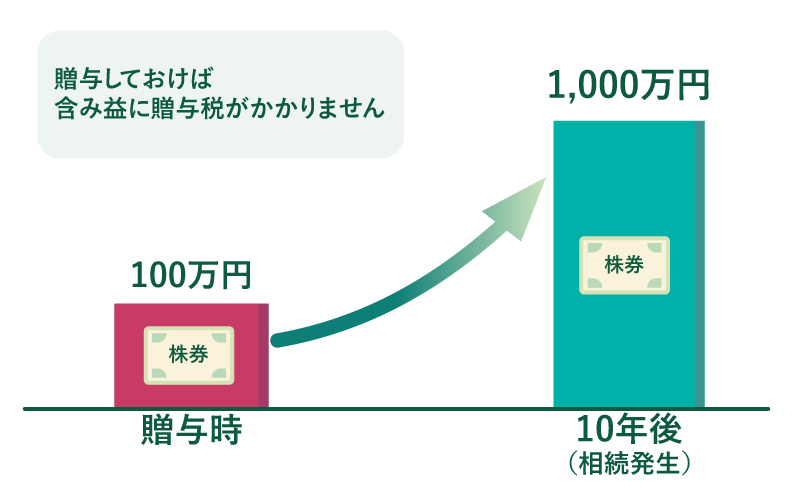
株式は、贈与する時期やタイミングによって評価額が大きく変動するため、株価の動向を見極めて移転時期を選べる点が大きなメリットです。
例えば、業績の一時的な低迷などにより株価が低い時期を狙って株式を贈与すれば、その時の低い評価額をベースに贈与税を算出できるため、税負担を大幅に抑えることができます。
さらに、贈与後に株価が上がったとしても、その値上がり分を後から贈与時の評価額に上乗せして課税されることはありません。結果として、将来の相続財産全体の増加を効果的に抑えることが可能になります。
株式を生前贈与するデメリット
定期贈与に該当する可能性がある
他の生前贈与と同様に、株式の生前贈与でも「定期贈与」とみなされてしまう思わぬ落とし穴には十分な注意が必要です。
定期贈与とは、例えば「毎年100万円を10年間にわたり贈与する」といった、あらかじめ総額や回数が約束された贈与のことです。
このように判定されてしまうと、分割された各年の贈与ではなく、「最初からまとまった金額を贈与する約束だった」とみなされ、その総額に対して高額な贈与税が課されるおそれがあります。
このリスクを防ぐためには、毎年ごとに独立した契約であることを示す「贈与契約書」を毎回作成し、株式の動きも含めて贈与の記録を適切に管理することが極めて重要です。
相続税が課税される可能性がある
他の生前贈与と同様に、株式の生前贈与でも相続税が課税される可能性があることに注意が必要です。
例えば、形式上は名義を変更したものの、実際の管理や配当金の受領を贈与者が行っているなど、実質的な所有者が変わっていないと判断され名義株式とみなされた場合、将来の相続において相続税の課税対象に含まれてしまうおそれがあります。
これを防ぐためには、贈与契約書をしっかりと作成し、贈与が実際に行われた事実を客観的な文書として残しておくことが不可欠です。
さらに、相続発生前の一定期間内に行われた生前贈与は相続財産に持ち戻されるルールがあります。
税制改正に伴い、持ち戻し期間は相続開始日が2026年12月31日までは相続開始前3年以内ですが、それ以降は段階的に延長され、最終的に7年以内まで変更されます。そのため、相続開始直前の駆け込み的な贈与は、期待した節税効果が得られないリスクがある点を十分に踏まえておく必要があります。
相続税とは?株式贈与で贈与税の節税効果を高めるには?
株式の贈与による節税効果を最大化するためには、以下の手法を戦略的に取り入れることが有効です。
- 非課税枠を活用して計画的に贈与する
年間110万円の基礎控除を利用し、複数年にわたり計画的に株式を移転することで、一時に多額の税金がかかるのを防ぎます。
- 株価が低い時期に贈与する
会社の業績変動による一時的な株価下落のタイミングを見計らい、評価額が下がっている時期に贈与することで、税負担を大幅に抑えられます。
- 専門家へ事前に相談する
非上場株式などは評価が複雑なため、トラブルを防ぐためにも税理士などの専門家を交えて実行計画を立てるのが賢明です。
このように、中長期的な視点を持って適切なタイミングと非課税枠を組み合わせることが、トータルの税負担を大きく軽減するカギとなります。
株式の贈与税に関するQ&A
株式を譲渡する場合と贈与する場合では、どちらのほうが負担を抑えられますか?
状況により一概には言えず、トータルの負担や資金計画をふまえた慎重な判断が求められます。
譲渡は買い手側がまとまった買取資金を必要とします。また、売り手側には売却益に対して一律約20%の税負担が生じます。さらに、著しく安価な譲渡は「みなし贈与」とみなされ、思わぬ贈与税が課されるリスクもあります。
一方の贈与は無償で株を移せる反面、移転額が大きいと高額な贈与税がかかります。
目的に合った最善の方法を選びましょう。
個人と法人における株式の贈与の違いは何ですか?
個人間は贈与税、個人から法人は法人税やみなし譲渡所得税が課される点が大きな違いです。
個人から個人への株式贈与では、受け取った側に「贈与税」がかかります。年間110万円の基礎控除や各種特例をふまえて税額を算出します。
一方、個人から法人への株式贈与は、原則として法人側が「法人税」の課税対象となります。さらに、無償の贈与や著しく安価な譲渡と判定された場合、個人側にも「みなし譲渡所得税」が課されるおそれがあるため注意が必要です。
株式の名義変更をしなければ贈与税はかかりませんか?
名義変更の有無に関わらず、贈与が成立していれば贈与税は課されます。
株式の「名義変更」とは、株主名簿上の名義を受贈者へ書き換える手続きのことです。手続きをしていない場合でも、当事者間で贈与の合意や引き渡しが実質的に行われていれば、税務上は贈与が成立しているとみなされるため贈与税がかかります。
ただし、名義変更をしないまま放置すると配当金受取のトラブルや「名義株式」と認定されるリスクが生じるため、権利を確実に移行させる上でも速やかな手続きが必要です。
株式を贈与するにはどのような方法がありますか?
株式の贈与は、上場か非上場かによって手順が異なり、証券会社や会社への申請が必要です。
国内上場株式で、証券保管振替機構(ほ振)で取り扱いのあるものであれば、贈与者と受贈者がそれぞれ異なる証券会社に口座を持っていても、口座間の移管手続きを通じて贈与を行うことができます。
具体的な手順としては、双方の口座情報を確認し、贈与契約書を締結した上で証券会社に株式振替を申請します。
一方、非上場株式の場合は、発行会社へ株式譲渡の承認請求や株主名簿の名義書換請求を行う必要があります。
株式の贈与税はいつまでに申告・納付する必要がありますか?
贈与税の申告と納税の期限は、財産をもらった年の翌年の3月15日までです。
株式に限らず、贈与税の申告・納税は、原則として贈与を受けた翌年の2月1日から3月15日までです。期限を過ぎてしまうと、本来の税金に加えて延滞税などのペナルティが発生するおそれがあります。そのため、必要書類を早めに準備し、余裕を持って手続きを済ませることをおすすめいたします。
株式の贈与税対策ならキークレア税理士法人にお任せください!
株式の生前贈与や相続対策は、上場株式における証券口座間の移転手続きや名義書換のルールだけでなく、非上場株式の複雑な株価評価など、多岐にわたる専門知識が不可欠です。
キークレア税理士法人では、上場・非上場を問わず、「適正な評価額の算定」「中長期的な移転シミュレーション」「税務調査対策を踏まえた契約書の作成」までトータルでサポートいたします。
「保有する上場株式をスムーズに子どもへ移したい」「自社株の評価や税負担が心配」などのお悩みに対し、経験豊富な税務担当者が状況に合わせた最適な解決策をご提案いたします。安心の未来に向け、ぜひお気軽にご相談ください。
SUPERVISION監修税理士
キークレア税理士法人
【相続・事業承継部】税理士飯田 健(Takeru Iida)税理士登録番号:152692
山口大学在学中に税理士の道を歩み始め、情熱と誠実さで相続・事業承継部 トップに就任。相続や事業承継という「一生に一度の決断」を控えたお客様の不安を、徹底的な「傾聴」で安心へと変える。税法の難しい話を噛み砕き、常に相談者と同じ目線で対話することを忘れない。
「こんなことまで聞いていいのかな」と思うような小さな疑問も、笑顔で受け止める頼れるパートナーを目指しております。