事業撤退の判断基準|設定方法や指標、撤退の進め方などを解説
新規事業を立ち上げる際、事前に「事業撤退の基準」を設定しておくことは非常に重要です。というのも、判断基準が曖昧なままだと、資金流出や追加投資がダラダラと続き、最終的には会社の存続リスクにまで発展してしまうからです。
この記事では、私たちキークレアの財務コンサルタントとしての視点から、撤退基準の設定方法や進め方について分かりやすく解説していきます。
事業撤退の種類
実は、事業撤退には「積極的撤退」と「消極的撤退」の2種類があります。
まず積極的撤退とは、事業が成長して利益を生んでいる状態でも、将来のリスク回避や会社全体の最適化を見据えて戦略的に撤退することです。
一方で消極的撤退とは、販売不振などの赤字を理由にやむを得ず撤退することです。事前の計画不足からこの消極的撤退に追い込まれるケースが少なくありません。
事業撤退基準の設定方法と参考にすべき指標
撤退を判断する主な要因には、赤字の継続や市場の縮小、KPI未達成などがあります。
こうした撤退基準は、いざ不振に陥ってからではなく、新規事業の企画段階で設定しておくことがポイントです。そうすれば、感情に流されず迅速な意思決定ができます。具体的な指標を見ていきましょう。
貢献利益
貢献利益とは、その事業が会社全体の利益にどれだけ貢献しているかを測る指標です。
計算方法は「売上高から変動費と直接固定費を引いたもの」になります。もし貢献利益が赤字なら、会社全体の利益を削っている状態ですので撤退を検討すべきです。
例えば、売上100万円に対し変動費60万円、直接固定費50万円ならマイナス10万円となります。
KPI(達成度)
KPIとは、売上や販売数などの目標をどの程度達成しているかを示す指標です。設定した一定期間内に目標が達成されない状態が続く場合、撤退を検討する必要があります。例えば、立ち上げから3年が経過しても、ユーザー数や売上目標の50%未満の月が半年以上続くようなケースがこれに該当します。
投資回収期間
投資回収期間とは、最初に投入した投資額を事業利益によって何年で回収できるかを示す指標です。当初計画した期間内に投資額を回収できない見込みとなった場合は、撤退判断の材料となります。例えば、事業開始から5年以内に累積赤字を解消できない見込みとなった場合などが当てはまります。
損益計算書(PL)
損益計算書は事業の収益性を示す財務報告書です。ここで損益分岐点を明確にし、想定収益を大きく下回る状態が続く場合は撤退を検討すべきです。具体的には、営業利益率が一定期間連続してマイナスになっている場合などが、分かりやすい撤退のサインとなります。
【初心者必見】損益計算書の5つの利益とは?市場成長率やシェア率
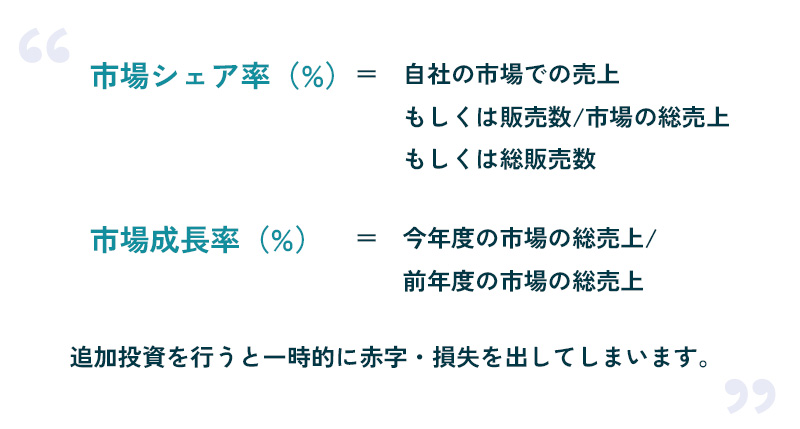
現在の市場シェアが低く、今後の成長も見込めない場合は積極的な撤退検討が必要です。ターゲット市場が縮小期に入った際は、冷静な見極めが求められます。
逆に、市場成長率が低くても現時点で圧倒的なシェアを持っていれば、重要な収益源になり得ます。
- 市場成長率=(本年市場規模-前年市場規模)÷前年市場規模×100
- 市場シェア率=自社売上高÷市場全体の売上高×100
SWOT分析
SWOT分析を行うことも、撤退を見極める有効な基準になります。これは自社の強み・弱みといった内部環境と、機会・脅威といった外部環境を分析する手法です。
もし、自社の弱みと外部の脅威が完全に重なってしまっている場合は挽回が難しいため、事業撤退を視野に入れた方が賢明です。
事業撤退の進め方
撤退を決断した場合、その後の進め方がとても重要になります。スムーズに進めるステップは以下の通りです。
①関係者を選定する
撤退を決断したら、まずは実務を担う関係者を選定します。
撤退の事実は従業員や取引先に影響を及ぼし、情報が漏れると関係悪化につながるリスクがあります。そのため、手続きを行うメンバーは必要最小限にし、業務を深く理解している人材に限定して進めるのが鉄則です。
②撤退事業の範囲を決定する
次に、撤退事業の範囲を決定します。不採算事業に関係する部署や従業員を特定し、財務状況を正確に把握します。
また、既存顧客への対応方針や社員のフォロー体制、他の継続事業で汎用性のある資産が使えるかどうかも、合わせて総合的に検討しなければなりません。
③撤退方法を選択する
撤退の範囲が決まったら、以下の3つから撤退方法を選択します。
事業譲渡
事業譲渡とは、特定事業の資産や権利を他社へ包括的に売却する方法です。
譲渡先が魅力を感じれば高値で売却できる可能性がありますが、足元を見られて値下げを要求されるリスクもあり、必ずしも好条件で買い取ってもらえるとは限りません。
資産譲渡
資産譲渡は、事業で使っていた資産を個別に売却する方法です。
事業譲渡と比べると売却額は小さくなりますが、費用を抑えて迅速に撤退したい場合に有効です。ただし、古い特殊な設備などは買い手がつかず、逆に回収費用が発生することもあります。
解散
解散とは、法人格を消滅させる手続きで、単一事業のみを営む会社で取られる手法です。
会社そのものが消滅してしまい、清算手続きにコストも多くかかるため、他の方法がどうしても選べない場合の最終手段と言われています。
税理士・司法書士・社労士・財務会計・会計・不動産・カンボジア
キークレアグループ一丸となって支援いたします!
 092-406-6736
受付時間:8:30-17:30 / 定休日:土・日・祝日
 お問い合わせフォーム
事業撤退で発生するコスト
事業撤退に伴うコストは業種によって大きく異なります。特に店舗閉鎖を伴う場合は、店舗の解体費用、リースや賃貸借の解約金、原状回復費用、固定資産売却損などが発生する可能性が高いです。
資金ショートを防ぐためにも、想定される支出額を事前に把握しておくことが極めて重要です。
事業撤退基準に基づいた事業管理が重要
会社経営において、撤退基準を設定することは撤退を前提としているわけではありません。むしろ、その基準をもとに日頃から事業管理を行うことが大切です。日常的に収益を管理し、投資に対するリターンをモニタリングしましょう。
もし進捗が思わしくない場合は、追加投資、リソース配分の見直し等再建計画を策定します。それでも撤退基準に該当した場合は総合的に判断を下します。
事業撤退の基準に関するQ&A
事業撤退の基準はどのくらいの頻度で見直すべきですか?
市場変化が激しい場合は随時見直したほうが安全です。環境の変化に合わせて、最低でも半年に一度は見直すことをお勧めします。
事業撤退で発生するコストを抑えたい場合、撤退基準を調整することで解決できますか?
撤退基準を甘く調整しても根本的な解決にはなりません。赤字を垂れ流す期間が延び、最終的なコストがかえって膨らむため、基準は緩めずに早期決断を下すことが大切です。
事業撤退を見送るべきかの判断基準はありますか?
現在は赤字でも売上に改善の兆候がある場合や、同業他社が利益を出して市場が拡大傾向にある場合、また従業員の士気が非常に高い場合などは、見送りを検討する余地があります。
新規事業の撤退基準の設定はキークレアへご相談ください
明確な撤退基準を持つことは、企業の資金と未来の活力を守ることにつながります。
私たちキークレア税理士法人では、財務コンサルタントとして貴社の実情に合わせた撤退基準の設定から事業計画のサポートまでを行っています。判断にお悩みの経営者様は、ぜひお気軽にキークレアへご相談ください。
SUPERVISION監修税理士
キークレア税理士法人 代表税理士三嶋 泰代(Mishima Yasuyo)税理士登録番号:118087
福岡県立修猷館高校卒業後、西南学院大学経済学部経済学科へ入学。
大学卒業後、福岡にある2つの大手税理士事務所に勤務する。
その後、2012年に独立。税理士法人、財務会計コンサルティング株式会社、クラウド会計株式会社、行政書士法人、社会保険労務士法人、不動産株式会社、Keycrea KHM Tax & Accounting Co.,Ltd.の7社からなるグループの代表として、企業を支援している。