合同会社設立で節税になる?8つの理由や節税できる所得の目安を解説
合同会社を設立すると、法人税の適用や経費範囲の拡大、役員報酬による所得分散などにより、税負担を抑えられる可能性があります。
さらに、株式会社と税制上の優遇や税率に違いはありませんが、設立費用を安く抑えられる点も大きな特徴です。
本記事では、合同会社設立で節税が期待できる8つの具体的な理由と、法人化を検討すべき所得の目安について、専門家の視点から分かりやすく解説します。
合同会社設立で節税できる8つの理由
個人事業主が合同会社を設立して節税が期待できる理由は、主に以下の8点です。
- 法人税の適用
- 経費範囲の拡大
- 役員退職金の支給
- 給与所得控除の活用
- 家族への給与を経費計上
- 消費税の免除の可能性
- 赤字の最大10年間繰越
- 相続税等の負担軽減の可能性
それぞれどのような仕組みで税負担の軽減につながるのか、詳しく見ていきましょう。
①法人税が適用される
合同会社を設立すると、個人事業主として得ていた事業所得とは異なり、会社の所得には法人税等が課されます。
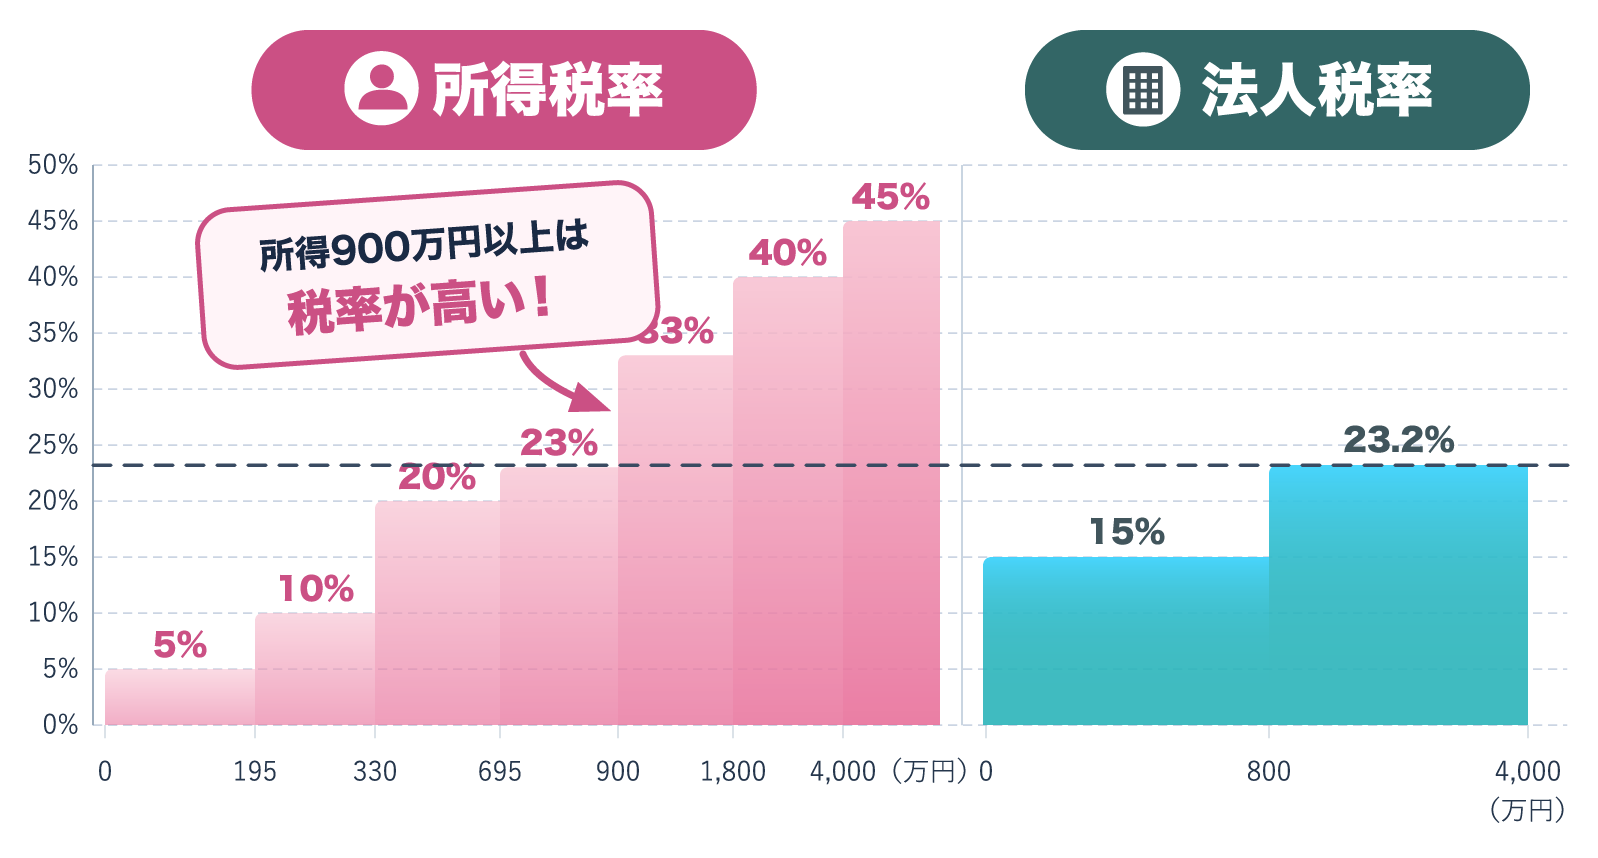
所得税は5~45%の累進税率である一方、法人税(国税)の基本税率は23.2%で、一定の中小法人には年800万円以下の所得部分に軽減税率が適用されます。
ただし、法人化後は法人住民税・法人事業税などに加え、役員報酬を受け取る個人にも所得税・住民税・社会保険料が生じます。
法人化が有利かどうかは、会社と個人を合わせた全体負担額で比較することが重要です。
②経費にできる範囲が広がる
合同会社を設立すると、役員報酬や一定の要件を満たす役員退職金、旅費規程に基づく日当など、個人事業主とは取扱いが異なる支出を経費(損金)として計上できるようになります。
適正に経費にできる範囲が広がることで会社の所得を抑え、税負担の軽減につながる場合があります。
合同会社ならではの主な経費の例
- 代表社員等への役員報酬
- 従業員のための慶弔見舞金などの福利厚生費
- 出張時に支給する日当(旅費規程に基づくもの)
- 一定の条件を満たす役員退職金
ただし、役員報酬を法人の損金にするには定期同額給与などの要件を満たす必要があり、特に役員賞与は事前に届出をしないと損金にならない場合があるため注意が必要です。
経費の節税効果とは?計上する際の注意点も解説③役員退職金の支給で税負担を軽減できる
合同会社を設立すると、個人事業主では認められていない役員(代表社員等)への退職金支給が可能になります。
実際の退職や適正な額の範囲内であれば、支給した退職金を法人の損金(経費)に算入できるため、法人の課税所得を圧縮する効果が期待できます。
また、受け取る個人側でも退職所得控除が適用され、税負担が抑えられやすくなります。
ただし、不相当に高額な部分などは損金不算入とされる場合があるため、勤続年数や適正額の計算、社内決議などの要件を踏まえて計画的に検討することが大切です。
④役員報酬で給与所得控除を活用できる
合同会社を設立すると、代表社員や業務執行社員(税法上の役員)は会社から役員報酬を受け取ることができます。
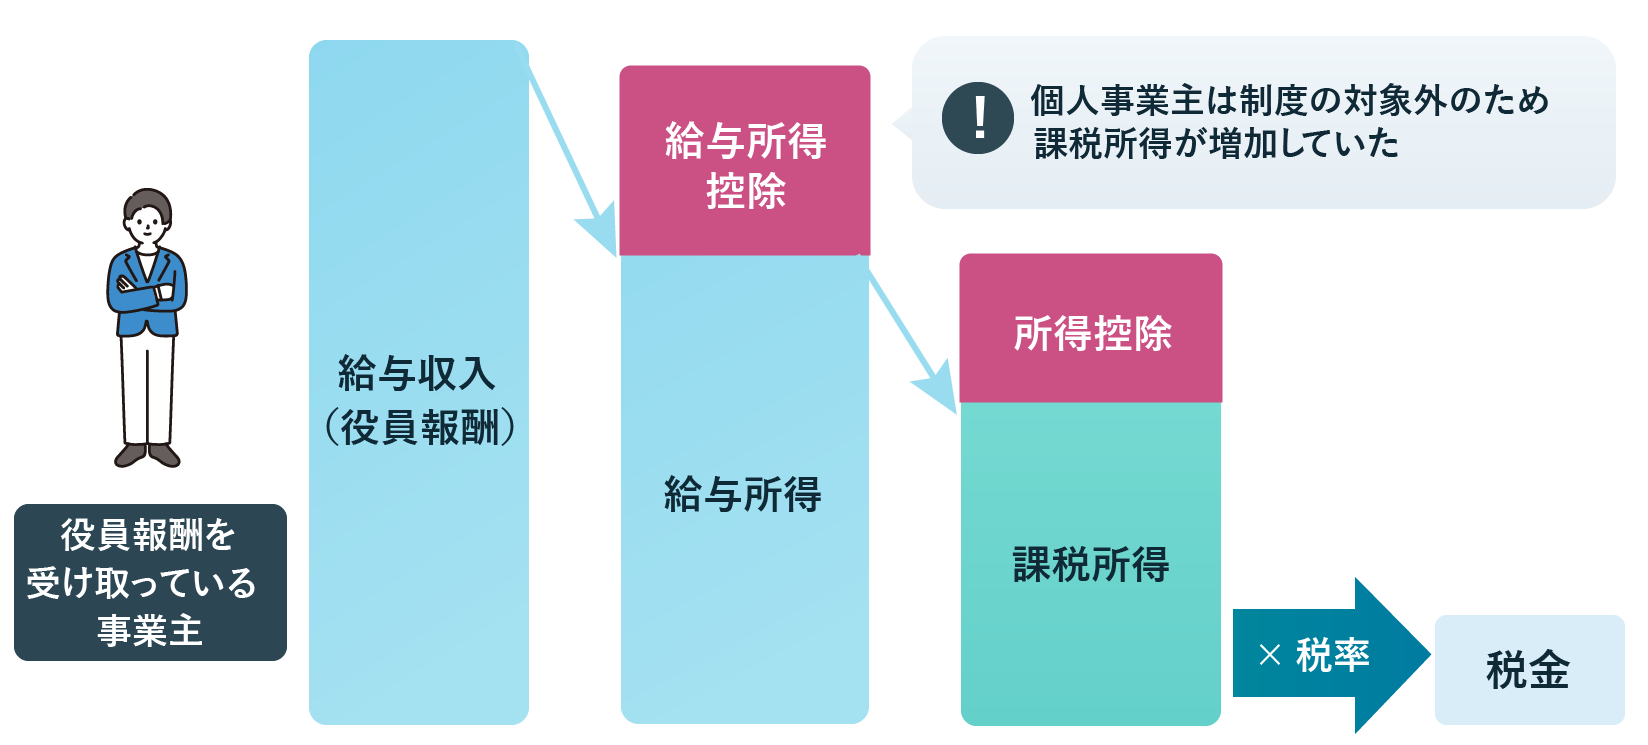
個人事業主の事業所得とは異なり、役員報酬を受け取る個人側では給与所得控除が適用されます。給与所得控除により収入から一定額が控除されるため、個人の課税対象額を抑えやすくなります。
また、法人側でも定期同額給与などの税法上の要件を満たすことで、支給した役員報酬を損金に算入できます。
法人での損金算入と個人での給与所得控除という双方の仕組みを活用することで、法人・個人を合わせた全体の税負担を軽減できる可能性があります。
⑤家族への給与を経費計上しやすい
合同会社を設立した場合、ご家族を役員や従業員として雇用し、勤務実態に応じた給与を支払うことができます。事業で得た利益を代表者1人に集中させずご家族へ所得分散させることで、累進税率の適用を抑え、世帯全体の税負担を軽減できる可能性があります。
個人事業主の「青色事業専従者給与」では、原則として事業に専ら従事する要件が求められますが、法人の従業員であれば勤務形態に応じた給与設定が検討しやすくなります。
ただし、実際の勤務実態や職務内容に見合わない過大な給与は否認されるリスクがあるほか、家族が役員になる場合は役員給与の損金算入要件が適用される点に留意が必要です。
⑥設立後2年間は消費税が免除される可能性がある
新設法人は基準期間がないため、資本金等が1,000万円未満であれば、原則として設立1期目は消費税の納税義務が免除されます。
ただし、適格請求書発行事業者(インボイス)として登録した場合や、資本金1,000万円以上、特定新規設立法人に該当する場合などは初年度から免税となりません。
また、設立2期目については、資本金要件に加えて特定期間(前半6ヶ月間)の課税売上高や給与支払額等によって課税事業者となる場合があります。
「設立後2年間は必ず免税」となるわけではないため、事業計画や取引先との関係を踏まえた慎重な判断が必要です。
会社設立すると消費税が免除される?条件や注意点を解説⑦赤字を最大10年間繰り越せる
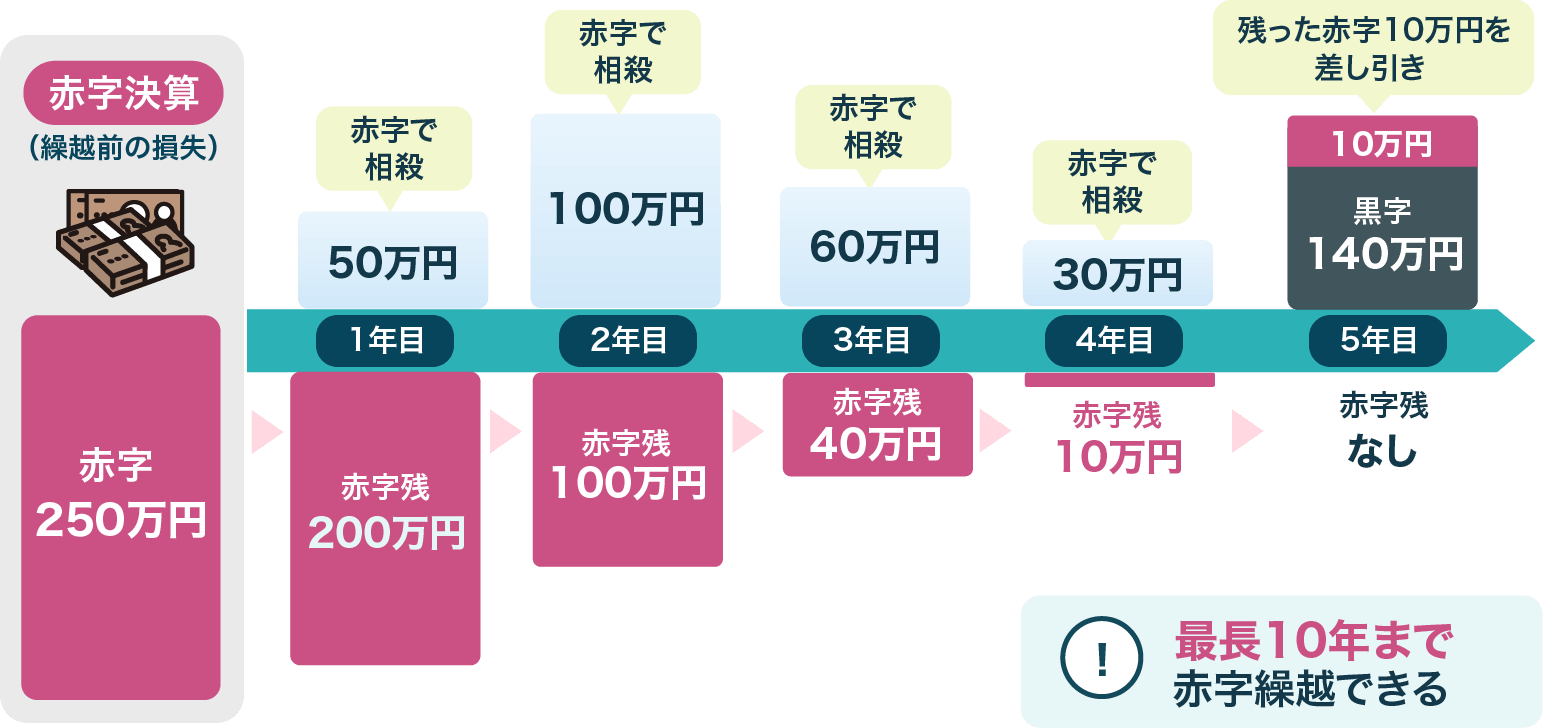
法人を設立して青色申告書を提出した事業年度に発生した赤字(欠損金)は、継続的な申告等の要件を満たすことで、翌年度以降に向けて最大10年間繰り越すことが可能です。
過去に生じた赤字を翌期以降の黒字と相殺(欠損金の繰越控除)することで、将来の法人の所得額を減少させ、税負担を抑えることができます。
一方、青色申告をしている個人事業主の場合、事業所得等の赤字のうち一定の純損失については、原則として翌年以後3年間繰り越すことができます。事業活動の中で一時的に赤字が生じる可能性を考慮すると、最長10年間の繰越期間が認められている法人の仕組みは、中長期的な税負担の平準化において優位性があると言えます。
⑧事業承継や相続対策に活用できる場合がある
合同会社を活用すると、事業用資産を法人で保有し、事業承継や相続の方法を検討しやすくなる場合があります。
一方で、合同会社の出資持分を相続・贈与する場合、その持分自体が相続税・贈与税の評価対象となるため、単に持分を移転させるだけで自動的に税負担が軽くなるわけではありません。また、社員が死亡した際に相続人が持分を承継できるかどうかは定款の定めにも左右されます。
相続・贈与対策として活用する際は、持分評価や定款設計を含めて個別に慎重な検討を行う必要があります。
税理士・司法書士・社労士・財務会計・会計・不動産・カンボジア
キークレアグループ一丸となって支援いたします!
 092-406-6736
受付時間:8:30-17:30 / 定休日:土・日・祝日
 お問い合わせフォーム
個人事業主が合同会社設立で節税できる所得の目安
法人化を検討する所得水準として、課税所得800万〜900万円前後が一つの目安として挙げられることがあります。個人所得税(最大45%)の累進税率に対し、法人税(国税の基本税率23.2%)の税率差が意識されやすくなるためです。
ただし、実際の損益分岐点は一律ではありません。個人の所得税・住民税・個人事業税だけでなく、法人の各種税金、役員報酬に伴う社会保険料負担、家族構成や各種控除等によって全体負担は大きく変わります。
そのため「〇万円を超えれば必ず得をする」と一律に断定せず、個別に詳細なシミュレーションを行って判断することが大切です。
合同会社と株式会社で節税メリットの違いはある?
合同会社と株式会社のどちらを選んでも、設立後に適用される法人税率や経費の取扱いなど、税制上の基本的な節税効果に大きな違いはありません。両者の違いは、主に設立費用や運営コスト、対外的な知名度や対外信用にあります。
例えば、合同会社は定款認証が不要で設立時の公証人手数料がかからず、役員の任期制限もないため定期的な変更登記コストを抑えられます。
ただし、「節税目的だから合同会社が良い」と即断するのではなく、将来の資金調達や取引先からの信用、組織拡大の計画なども総合的に踏まえて選択することが重要です。
節税対策として合同会社を設立する際の注意点
社会保険料の負担が増える
合同会社を設立すると、代表者1人の会社であっても原則として社会保険(健康保険・厚生年金)の適用事業所となります。個人事業主の国民健康保険・国民年金から切り替わることで、会社と個人で保険料を折半して負担する形になります。
役員報酬の設定額によっては、個人事業主時代よりも社会保険料の総負担額が増える可能性があります。
一方で、将来の年金受給額が増加する側面もあるため、単純なコスト増加として捉えるだけでなく、税金と社会保険料を合わせた全体影響を確認しておくことが大切です。
赤字でも税負担が生じる
個人事業主の場合、事業所得が赤字であれば所得税や個人事業税は生じないのが一般的ですが、他の所得の状況や個人住民税の均等割などによって税負担が発生する場合があります。
一方、法人の場合は赤字決算であっても法人住民税の「均等割」が毎年発生します。資本金や所在地等によって異なり、一般的な小規模法人では年7万円程度からの固定的な税負担が生じます。
このように所得の有無にかかわらず維持コストが発生するため、赤字リスクや毎年の資金繰りを考慮した上で法人化を検討することが必要です。
合同会社設立で節税を目指すなら税理士のサポートが効果的!
合同会社を設立して適切な節税を図るためには、最新の税法に基づいた専門的な知見が重要です。役員報酬の損金算入要件の確認や、インボイス制度・特定期間を踏まえた消費税の判定など、個別の事情に応じた判断が求められます。
税理士のサポートを受けることで、法人と個人を合わせた全体の税負担・社会保険料を踏まえた検討が可能となり、適切な意思決定につながります。
キークレア税理士法人では、設立前の個別のシミュレーションから日々の記帳指導、決算申告までトータルでサポートいたします。法人化のタイミングや適切な税務処理にお悩みの方は、ぜひお気軽にご相談ください。
節税に強い税理士とは?選ぶ際のポイントなどを徹底解説!合同会社設立の節税に関するQ&A
個人事業主が合同会社を設立するとどれくらい節税できますか?
個人事業主が合同会社を設立した場合の節税額は、売上や経費、課税所得、役員報酬の設定額、家族構成、社会保険料などによって大きく異なります。
一般に、所得が高くなるほど所得税の累進税率が上昇するため、法人化による税負担の軽減効果が生じる可能性があります。
ただし、法人化後は法人税等に加えて社会保険料や法人住民税の均等割なども発生するため、「課税所得〇万円なら必ず節税できる」と一律に判断することはできません。
法人化前に、個人と法人の税・社会保険料を含めた総負担額をシミュレーションすることが重要です。
節税面以外で合同会社を設立するメリットは何ですか?
合同会社を設立した場合、税金面以外の運用面やコスト面でも様々なメリットがあります。
例えば、出資者と経営者が一致しているため意思決定のスピードが速く、柔軟な組織運営がしやすい点が挙げられます。
また、株式会社で義務付けられている毎年の決算公告(官報公示等)が不要なため、公告にかかる年間コストや手間を削減できます。
なお、将来的に事業規模が拡大した場合には、所定の組織変更手続きを経ることで株式会社へ組織変更することも可能です。
合同会社で購入した車は経費にできますか?
合同会社が業務上必要な車両を取得した場合、取得価額は原則として減価償却により各事業年度の損金に算入します。
ただし、代表社員等が会社の車を私的に利用する場合は、利用状況によって役員への経済的利益(給与課税)とみなされる可能性があります。
単に個人事業主と同じ「家事按分」として処理するのではなく、会社負担とする範囲や私的利用分の精算方法をあらかじめ定め、運行記録を残すなど業務利用の実態を証明できるようにしておくことが重要です。
社用車を購入すると節税対策になる?注意点やメリットについて合同会社の設立で適切に節税効果を十分に発揮したい場合はキークレア税理士法人にお任せください!
合同会社を設立することで、法人税等の適用や経費範囲の取扱いなど税制上の選択肢が広がります。
しかしその一方で、社会保険料の負担や均等割の発生など、事前によく確認すべき点も多く存在します。
そのため、事業規模や今後の見通しに合わせた役員報酬の設定や、適切な法人化のタイミングを見極めることが非常に重要です。
キークレア税理士法人では、お客様個別の状況を踏まえてシミュレーションを行い、法人化の適否や適切なタイミングを検討いたします。合同会社設立や税務対策をご検討の際は、ぜひご相談ください。
SUPERVISION監修税理士
キークレア税理士法人 代表税理士三嶋 泰代(Mishima Yasuyo)税理士登録番号:118087
福岡県立修猷館高校卒業後、西南学院大学経済学部経済学科へ入学。
大学卒業後、福岡にある2つの大手税理士事務所に勤務する。
その後、2012年に独立。税理士法人、財務会計コンサルティング株式会社、クラウド会計株式会社、行政書士法人、社会保険労務士法人、不動産株式会社、Keycrea KHM Tax & Accounting Co.,Ltd.の7社からなるグループの代表として、企業を支援している。